Finanzen

Persönliche Finanzplanung: Von Mythen zu klaren Schritten
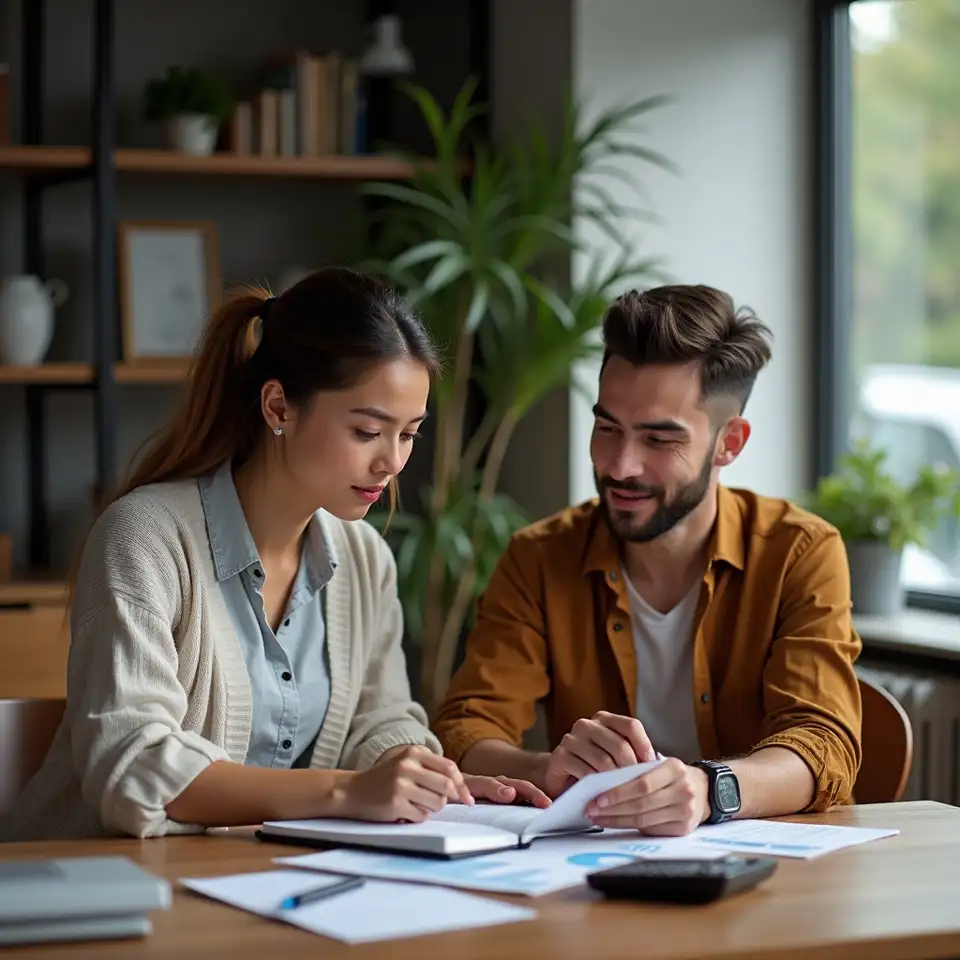
Junge Menschen diskutieren Finanzplanung am Tisch

Finanzplanung ohne Vorwissen: So gelingt der Einstieg

Schon wieder geht es um die große Frage: Wie soll ich eigentlich mit meinem Geld umgehen? Viele glauben, Finanzplanung wäre nur was für Profis. Die Realität: Wer Grundbegriffe kennt, kommt leichter ans Ziel. Hier entlarve ich ein paar typische Irrtümer und führe Schritt für Schritt durch die wichtigsten Themen: Vorsorge, Budgetierung, Sparen, Schulden und den Einstieg ins Investieren – alles an einem hypothetischen Beispiel.

Beginnen Sie mit einer ehrlichen Übersicht: Einnahmen auflisten, Fixkosten und variable Ausgaben dokumentieren. So erkennen Sie schnell, ob Spielräume bestehen und wie viel monatlich für Sparen oder Rücklagen bleibt.

Rentenvorsorge wirkt kompliziert, lässt sich aber mit wenigen Annahmen strukturieren. Wer rechtzeitig beginnt, kann Schwankungen abfedern. Faustregeln bieten Orientierung, ersetzen aber keine individuelle Berechnung. Ergebnisse können je nach Lebenslage unterschiedlich ausfallen.

Sparziele machen den Unterschied. Definieren Sie einen festen Betrag, der jeden Monat beiseitegelegt wird. Ob Notgroschen oder größere Anschaffung – Ziel und Regelmäßigkeit zählen. So bleiben Sie flexibel, ohne den Überblick zu verlieren.

Schuldenmanagement bedeutet: Kredite auflisten, Laufzeiten und Zinsen prüfen, Tilgungspläne erstellen. Vermeiden Sie neue Schulden, wenn es nicht unbedingt notwendig ist, und fokussieren Sie sich zuerst auf die teuersten Verbindlichkeiten.

Erste Schritte beim Investieren: Starten Sie klein, lernen Sie Begriffe und Prinzipien kennen. Verschiedene Anlageformen haben unterschiedliche Chancen und Risiken. Setzen Sie sich ein klares Ziel und bleiben Sie geduldig – Fehler lassen sich so besser vermeiden.

Die häufigsten Fehler? Zu spät beginnen, zu optimistisch rechnen, Verträge übersehen. Wer regelmäßig prüft und anpasst, bleibt handlungsfähig und entspannt.

Janas Weg: Ein hypothetisches Beispiel

Ein Beispiel aus der Praxis: Nehmen wir Jana, 28, arbeitet in Teilzeit, verdient monatlich 1.400 Euro netto. Sie listet alle Einnahmen und Ausgaben auf: Fixkosten, variable Ausgaben, kleine Rücklagen. Für die Altersvorsorge nutzt sie eine Faustregel und legt 10 % des Einkommens zurück. Ihr Ziel: Notfallreserve ausbauen und Schulden abbauen. Mit kleinen Beträgen startet sie erste Investitionen – und dokumentiert alles, um den Überblick zu behalten.

Jana sammelt alle Zahlen, listet Fixkosten und variable Ausgaben auf. Sie prüft, wie viel am Monatsende übrig bleibt und legt einen festen Sparbetrag fest.

Jana achtet darauf, keine neuen Schulden zu machen, und erstellt einen Plan, um bestehende Kredite schneller zu tilgen. Sie nutzt Erinnerungen, um Vertragsfristen nicht zu verpassen.

Für die Altersvorsorge und größere Ziele richtet Jana Daueraufträge ein. So läuft das Sparen automatisch und sie muss sich nicht jedes Mal neu motivieren.

Beim Investieren startet sie mit kleinen Beträgen, informiert sich vorab und setzt auf Geduld statt auf schnelle Gewinne. Fehler betrachtet sie als Lernchance und passt ihre Planung regelmäßig an.

Leitfaden lesen Zur Blog-Übersicht
Wir verwenden Cookies, um die Funktion der Website zu sichern, die Nutzung zu analysieren und Ihr Erlebnis zu verbessern. Sie können Ihre Einwilligung jederzeit widerrufen.